目次
[非表示]こんにちは。請求業務をはじめとする書類作成・発行業務をかんたんにするクラウドサービス「MakeLeaps(メイクリープス)」事務局です。
2023年10月よりインボイス制度が開始されました。建設業を営む企業の中には、日々の業務が忙しくて未だ内容の把握や対応が進められていないケースも珍しくないでしょう。そのような場合、具体的にどのような影響を受けるのかが明確でないこともあり、早めに制度の理解や対応の準備を進めることが望ましいといえます。
本記事ではインボイス制度の基本と、建設業が対応・注意すべき内容について解説します。
インボイス制度とは何か
そもそも、インボイス制度について詳しくないという建設業者も多いでしょう。まずは、以下でインボイスの概要を解説します。
仕入税額控除を受けるには「適格請求書」が必要になる制度
インボイス制度のスタート以降、売り手側から「適格請求書」と呼ばれる書類を受け取ることで、買い手側の企業は仕入税額控除が受けられるようになりました。この「適格請求書保存方式」への移行が、インボイス制度の基本的な内容です。売り手側が適格請求書を発行するには、事前に「適格請求書発行事業者」として登録しておく必要があります。
適格請求書発行事業者への登録方法と手続き解説
適格請求書発行事業者になるためには、税務署への登録申請が必要です。申請方法は、オンラインで行う「e-Tax」と、書面を郵送する方法の2種類があります。書面の場合は、国税庁のWebサイトから「適格請求書発行事業者の登録申請書」をダウンロードし、必要事項を記入して管轄のインボイス登録センターへ郵送します。
登録完了までは、e-Taxで約1か月、書面で約1.5か月程度が目安です。登録が完了すると、登録番号が記載された通知書が送付されます。
建設業におけるインボイス制度の影響
インボイス制度は、建設業においても必要な制度なのかという疑問があるかもしれません。以下では、建設業におけるインボイスの影響について解説します。
建設業の仕入における影響
他企業から資材などを仕入れている建設業者の場合、取引先に適格請求書を発行してもらえないと、仕入税額控除が受けられずに納税額が高くなる可能性があります。そのため、取引先企業が適格請求書を発行できる適格請求書発行事業者であるかを確認しておくことが望ましいでしょう。確認は仕入れ先ごとに必要になります。
発注側の課題:免税事業者との取引における判断
建設業において、資材や工事を発注する際には、取引先が適格請求書発行事業者であるかを確認することが重要となります。免税事業者との取引では仕入税額控除が受けられず、納税額が増加する可能性があるためです。
そのため、取引先の登録状況を確認し、適格請求書を発行できる事業者かどうかを把握しておくことが望ましいでしょう。また、免税事業者との取引では請求書の管理が別途必要となり、事務処理の負担も増加する傾向にあります。取引先の見直しを含めた対応の検討が求められます。
取引先への確認のための雛形・ツールをご用意していますので、ご利用ください。
取引先のインボイス登録状況確認ツールをダウンロードする(無料)
受注側の影響:適格請求書の発行義務と取引継続
他企業に商品や材料などを提供している建設業者の場合、適格請求書を発行できないと相手企業の税負担が増加する可能性があります。そのため同業他社が適格請求書発行事業者として登録している場合、適格請求書を発行できないことを理由に契約を継続できないリスクがあるでしょう。
適格請求書発行事業者への登録を検討し、必要に応じて対応を行わなければなりません。
インボイス制度が導入された背景
インボイス制度は、現状の納税システムを大きく変えるきっかけとなっています。以下では、なぜインボイス制度が必要になったのかを解説します。
軽減税率の導入
現状の経理業務は、2019年にはじまった軽減税率の影響で複雑化しています。税率が8%と10%の2種類あるため、それぞれの税率が適用されている理由や購入経路などが分かりづらくなるケースも多いです。
また、税率ごとの合計額や消費税額を明確にする必要があるため、建築業の経理部にとっても負担が大きくなっているでしょう。そういった煩雑化した状況を整理するために、インボイス制度が導入されました。
経理におけるミスの軽減
8%、10%など税率の区分が複数あると、経理におけるケアレスミスを発生させる原因になります。特にアナログな環境で税率の計算を行っている建設業者の場合、8%と10%の税率を間違えて計上するなどのミスが発生する可能性があるでしょう。
計算ミスは不正利益などの問題につながるため、企業にとってのリスクを減らすためにもインボイス制度が必要とされています。経理業務の負担軽減につながる点は、インボイス制度のメリットだと言えるでしょう。
建設業の「偽装請負」問題の解消も狙い
建設業界では、社会保険料などを節約するために従業員を「一人親方」として雇用する「偽装請負問題」があります。個人事業主として扱われると、社員と同等の業務負担がかかっているにもかかわらず、社会保険や福利厚生を受けられなくなるデメリットがあります。従業員にとって不利益な労働環境が容認されているケースは大きな問題だと言えるでしょう。
しかし、インボイス制度が始まったことで、発注側がこれまでのように一人親方を雇用するメリットが少なくなります。そのため間接的に偽装請負問題が解消され、健全な労働環境が整備されることも期待されます。
建設業界で特にインボイス制度の影響を受ける事業者
課税売上高1,000万円以上の課税事業者は、適格請求書発行事業者としての登録を申請できます。そのため課税事業者であれば、必要に応じて適格請求書を発行する対応が進められるでしょう。適格請求書発行事業者は、基本的に適格請求書を発行することが求められるため、社内業務を変更する必要がある点に注意が必要です。
一方で、課税売上高1,000万円未満の免税事業者は、そのままでは適格請求書発行事業者の登録ができません。適格請求書を発行できないため、取引先との関係などで不利益を被る可能性があるでしょう。
ただし、免責事業者でも、「課税事業者選択届出書」を提出することで課税事業者になることができ、適格請求書発行事業者になるための申請が可能となります。
一人親方・免税事業者が直面する選択
インボイス制度により、一人親方を含む免税事業者が課税事業者へ転換した場合は、消費税の納税義務が生じます。一方で、取引先との関係を維持しやすくなる可能性があるでしょう。
免税事業者を継続する選択では、消費税の納税義務は免除されますが、取引先から価格調整を求められるケースも想定されます。経過措置により当面は影響が抑えられるため、取引先の方針を確認しながら慎重に判断することが望ましいでしょう。
課税事業者への転換を検討すべきケース
課税事業者への転換を検討すべきケースとしては、主要な取引先が適格請求書の発行を求める方針を示している場合や、新規取引先の開拓を視野に入れている場合が挙げられます。また、年間売上が1,000万円に近い水準で推移している事業者や、今後の事業拡大を計画している場合も、転換を前向きに検討することが望ましいでしょう。
事業状況と取引先のニーズを総合的に判断し、適切な時期に転換を検討することが重要となります。
建設業が行うべきインボイス制度への対応方法
建設業を営む企業は、インボイス制度への対応としていくつか取り組むべきことがあります。以下では、建設業が行うことが望ましい対応について解説します。
取引先との契約内容の見直しと価格交渉
建設業を営む企業は、インボイス制度への対応としていくつか取り組むべきことがあります。以下では、建設業が行うことが望ましい対応について解説します。免税事業者のままの場合、取引先から消費税相当額の値下げを求められる可能性があるため、慎重に対応しましょう。一方、課税事業者へ転換した場合は、新たに発生する消費税納税額を考慮した価格設定の見直しが必要となります。いずれの場合も、取引先と協議を行い、双方が納得できる条件を明文化しておくことが重要です。
正確な項目での適格請求書の作成
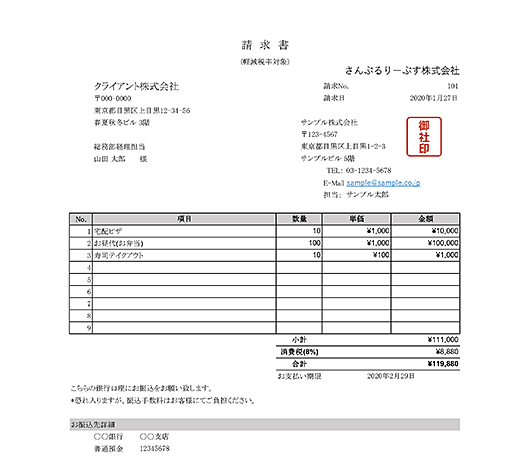
適格請求書は、法令で定められた記載項目を正確に満たす必要があります。記載漏れや誤りがあると仕入税額控除が認められない可能性があるため、既存の請求書書式を見直し、制度要件を満たした形式に変更しましょう。
適格請求書の発行・管理・保存の効率化
インボイス制度により、適格請求書の発行者と受領者の双方に保存義務が課されるため、書類管理の効率化が重要となります。適格請求書とその写しは発行日から7年間の保存が求められ、紙でもデータでも対応可能です。
システムの導入による管理の一元化と経理処理の効率化
インボイス制度に対応した請求書発行システムを導入することも、建設業において有効な対応方法です。適格請求書の発行が簡単に行えて、情報の一元管理もできるシステムを導入すれば、その後はシンプルな作業だけで対応を進められるようになります。
インボイス制度への対応で建設業者が押さえるべき注意点
インボイス制度への対応にあたって、建設業者が特に気を付けるべき点について解説します。
免税事業者との取引における対策と経過措置の活用
発注側は、取引先が適格請求書発行事業者であるかを事前に確認することが重要です。免税事業者との取引では、原則として仕入税額控除を受けられませんが、経過措置により2029年9月30日までは一定割合の控除が認められています。
この期間を活用し、取引条件の見直しについて協議しましょう。独占禁止法や下請法に抵触しないよう、公正な交渉を心がける必要があります。
保存義務違反を防ぐための注意点
インボイス制度では、保存義務違反は仕入れ税額控除が認められないリスクにつながるため、適切な管理体制の構築が重要です。建設業では工事案件ごとに多数の請求書を扱うことから、請求書管理システムの導入により、受領から保存まで一元管理することが効率的でしょう。登録番号の自動照合機能を活用すれば、人的ミスの防止にもつながります。
インボイス制度に対応するのなら「MakeLeaps」がおすすめ
インボイス制度に対応した請求書を簡単に発行するのなら、クラウド型請求管理サービス「MakeLeaps(メイクリープス)」の導入がおすすめです。MakeLeapsは請求書をはじめ、納品書、見積書、領収書、発注書、注文請書、作業報告書、検収書、発注書の9種類の書類作成・発行に対応しています。
インボイス制度対応の請求書を簡単に発行できることはもちろん、請求書の発行業務を大幅に削減し、書類や各種数字を一元管理する機能などが魅力のシステムです。また、改正後の電子帳簿保存法における「自己が発行した書類の写し」および「電子取引にかかわる電磁的記録」の送信(発行)側の保存要件を満たす機能も備えています。
MakeLeaps上で作成した書類を「セキュア送信(メールによる電子送付)」「郵送代行(紙での発送作業を代行)」「取引ポータル(Web上の専用ページ)」のいずれかの方法で送付すると、その取引情報と送付時点のPDFが自動的に保存されます。
インボイス制度への対応と同時に、建設業を悩ませる各種書類の管理や発送のサポートも行えるため、まとめて経理業務を効率化できるでしょう。Excelでの請求書作成によるミスの発生や、書類発行業務の煩雑さに課題を感じている場合には、ぜひMakeLeapsの導入をご検討ください。
建設業のインボイス制度|よくある質問
最後に、建設業者のインボイス制度対応についてのよくある質問に対し、回答を簡潔にお伝えします。
Q1.一人親方は必ずインボイス発行事業者になる必要がありますか?
法律上の義務はありませんが、取引継続のためには登録を検討することが望ましいでしょう。年間売上が1,000万円に近い水準の場合や、主要取引先が適格請求書を求めている場合は、課税事業者への転換を検討することが推奨されます。
Q2.免税事業者のまま取引を続けることは可能ですか?
制度上は可能ですが、取引条件の見直しが必要となる場合があります。取引先が仕入税額控除を受けられなくなりますが、2029年9月30日までは取引先側で一定割合の控除が認められる経過措置があります。
Q3.適格請求書はExcelで作成しても問題ありませんか?
法令で定められた必須記載事項をすべて含めていれば、Excelでの作成も問題ありません。ただし、手作業での入力は記載漏れや計算ミスのリスクがあるため注意が必要です。
まとめ
建設業もその他の業界と同様に、インボイス制度への対応が求められています。具体的な制度の内容と対応すべきポイントを把握して、必要な対応を進めましょう。
インボイス制度への対応を効率的に進めるなら、「MakeLeaps(メイクリープス)」の導入がおすすめです。相手企業に提出する適格請求書の簡単な発行や、建設業に合わせた請求書の雛形作成など、便利な機能が多数備わっています。書類の作成から発行、管理までをクラウド上で一元化することで、経理業務の効率化とミスの削減につなげることができます。